MODIFICACIÓN PRESUPUESTAL
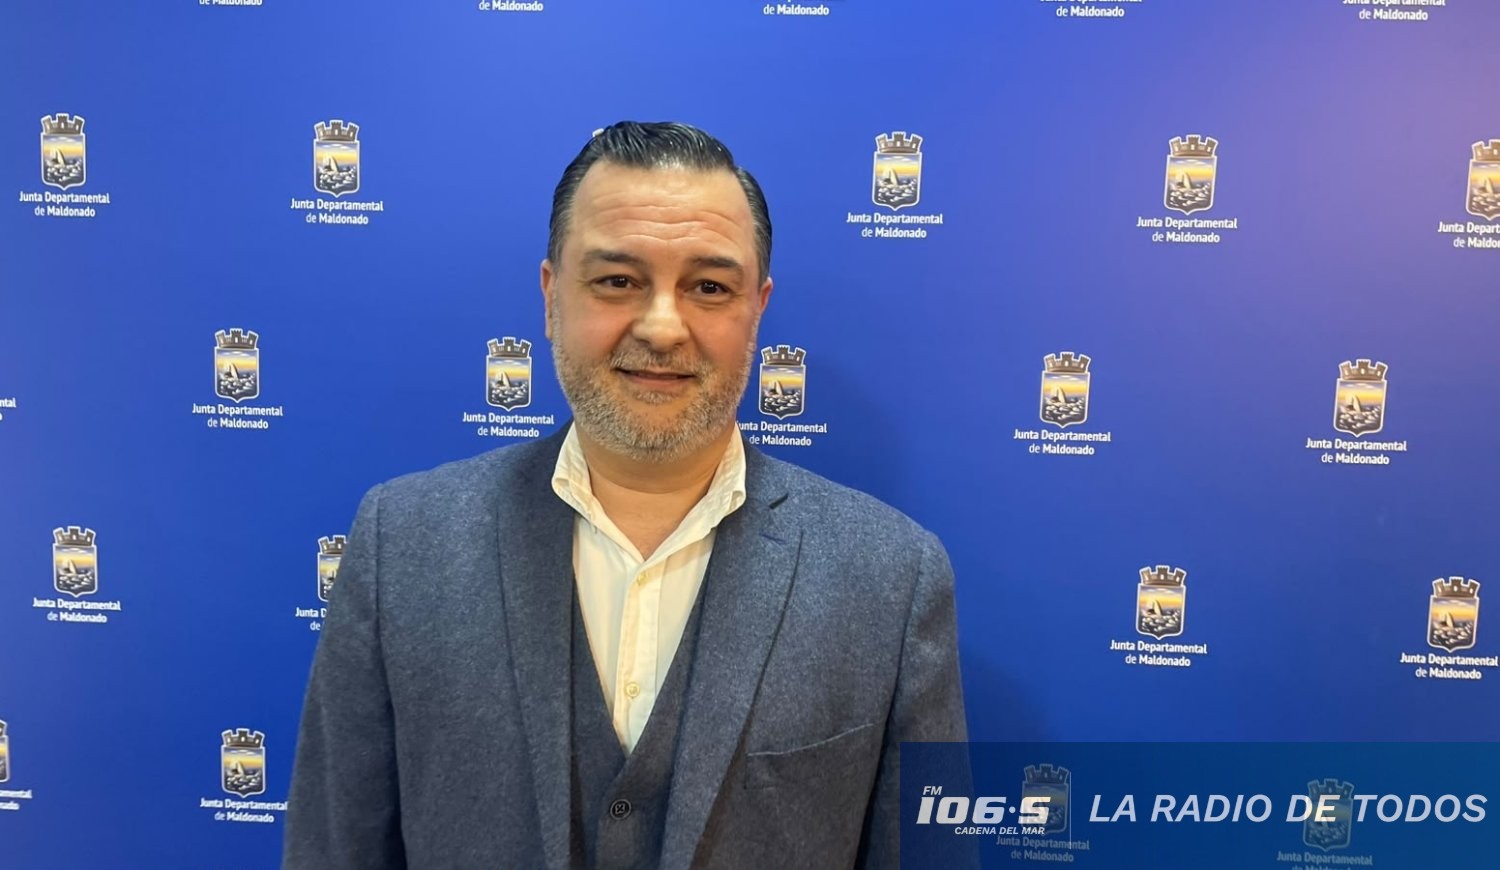
Dr. Pablo Chalar (PN): “Preocupan los cambios de criterio del Tribunal de Cuentas en menos de doce meses”.
El edil (sector Blás) respaldó la aprobación unánime y valoró el trabajo de la comisión, pero cuestionó parte del dictamen. Señaló diferencias respecto a evaluaciones anteriores sobre vivienda y obligaciones presupuestales impagas, además de reparos al análisis del régimen de retiros.
El legislador departamental Pablo Chalar (Unión y Cambio), expresó satisfacción por el acuerdo que permitió sancionar definitivamente la Modificación Presupuestal 2027-2030, aunque manifestó discrepancias con algunas observaciones del Tribunal de Cuentas.
Tras la sesión extraordinaria de hoy, viernes 23 de octubre, en la Junta Departamental de Maldonado, el nacionalista planteó que ciertos señalamientos requieren una fundamentación más clara.
En diálogo con Cadena del Mar, destacó la responsabilidad que implica administrar un presupuesto que situó en unos USD 360 millones anuales.
Atribuyó la brevedad de la votación al estudio previo en la Comisión de Presupuesto, donde se discutieron y profundizaron los asuntos que llegaron al plenario.
“Hemos logrado hacer un trabajo muy detallado y minucioso”, sostuvo, al valorar la madurez política que permitió alcanzar la unanimidad.
El curul distinguió entre diferentes tipos de observaciones.
Por un lado, reconoció la pertinencia de correcciones relacionadas con la apertura de rubros y otros aspectos de contabilidad presupuestal, cuyos montos describió como pequeños.
Sus objeciones se concentraron en lo que interpretó como una modificación de los criterios aplicados por el organismo de contralor.
Mencionó el tratamiento de las obligaciones presupuestales impagas y las disposiciones sobre vivienda, que, según afirmó, no habían recibido reparos en los mismos términos cuando se examinó el presupuesto anterior.
“No me refiero a cambios respecto a cinco años, sino en menos de doce meses”, advirtió. A su entender, esas diferencias resultan preocupantes cuando no aparecen suficientemente explicadas en los dictámenes.
Chalar también cuestionó el abordaje técnico de dos puntos concretos: la presentación del régimen de retiros y la forma en que se incluyeron las obligaciones presupuestales pendientes de pago.
Pese a esas reservas, acompañó la aceptación de las observaciones y la sanción definitiva del proyecto.
Su posición combinó el respaldo al cierre del trámite con el reclamo de mayor consistencia y fundamentación en las evaluaciones del Tribunal de Cuentas.